まとまった資金が必要な庭づくり。リフォームローンが使えるのか気になる方も多いのではないでしょうか。ローンの種類や条件は金融機関によってさまざまなため、一般的な仕組みを知っておくことで、資金計画を立てやすくなります。この記事では、庭づくりにおけるローン活用の一般的な考え方を詳しく紹介します。
庭のリフォームもローンの対象になることが多い
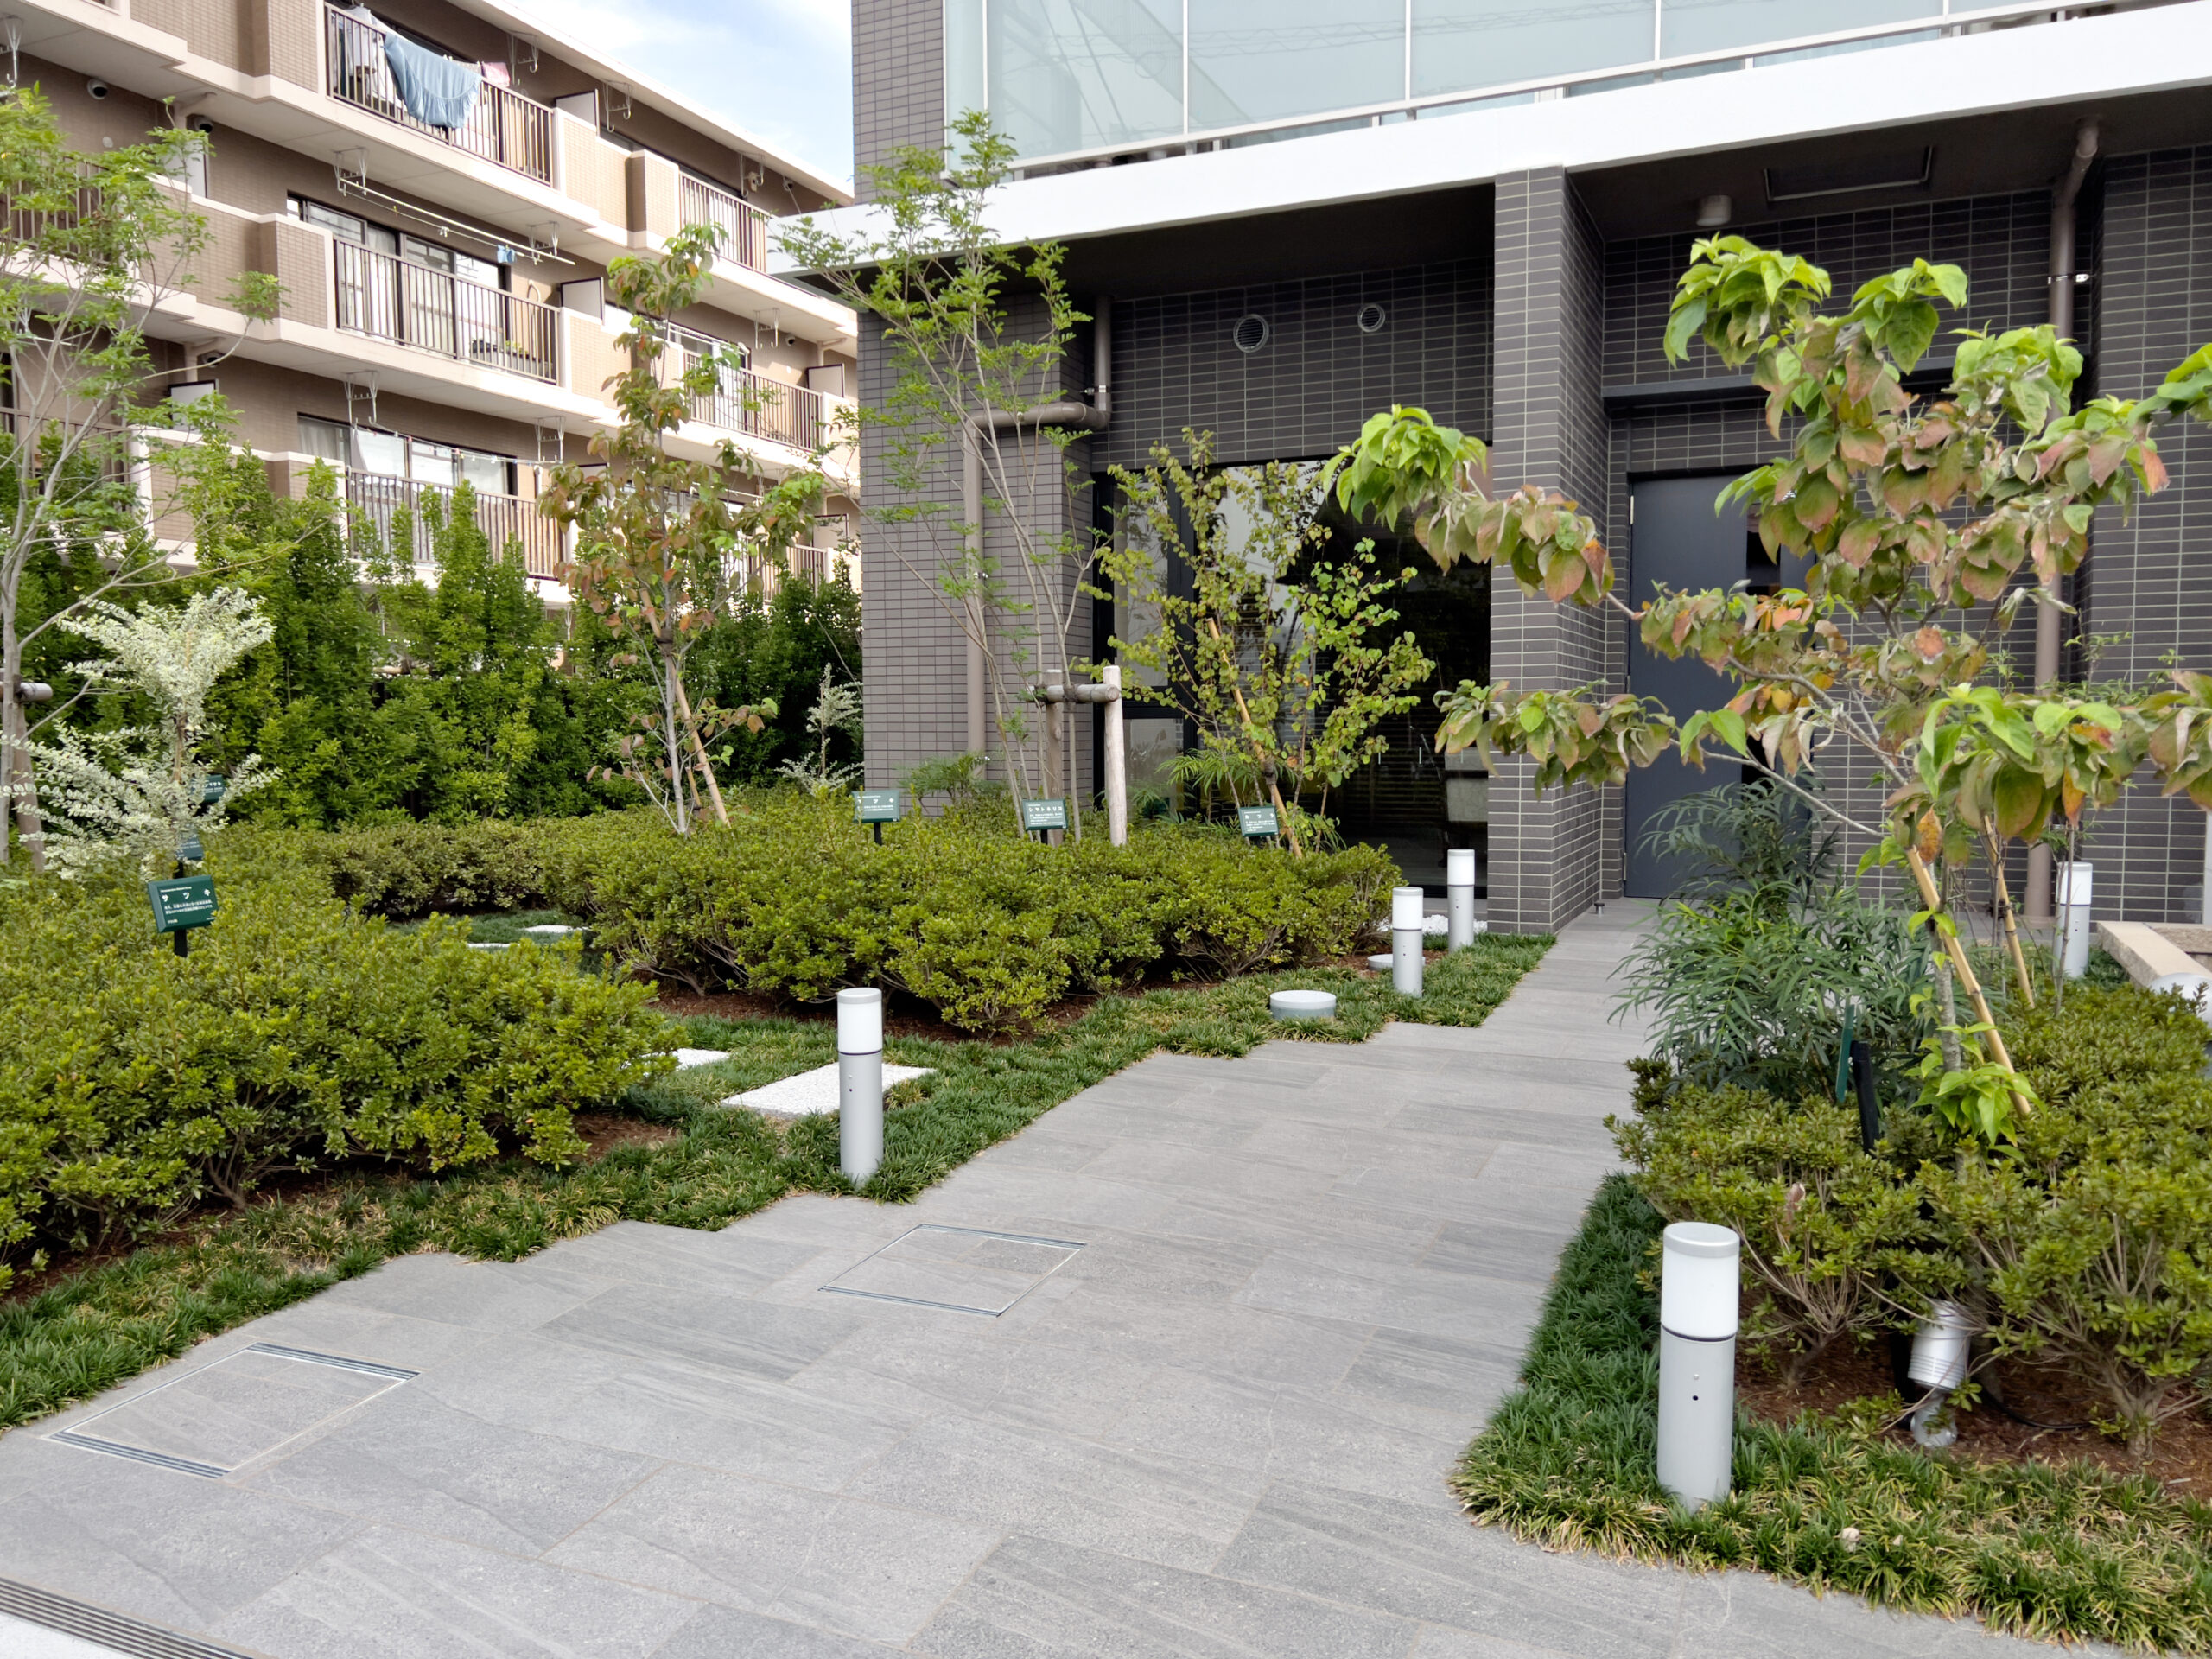
多くの金融機関では、外構・造園工事もリフォームローンの対象としているケースが一般的です。ただし金融機関ごとに条件が異なるため、事前の確認が必要です。融資額の上限や審査基準も金融機関によって差があります。
リフォームローンは、住宅の増改築や修繕を目的とした融資として位置づけられていますが、外構や庭園工事も対象に含める金融機関が少なくありません。ただし「庭のみの工事」が対象外となる商品もあるため、申し込み前に工事内容が対象範囲に含まれるかを確認しておくことが大切です。
申し込みの際は、工事内容が分かる見積書の提出を求められることが一般的です。見積書の内容が具体的であるほど、審査がスムーズに進みやすい傾向があります。
対象工事の範囲は「外構全般」を含む場合と、「建物に付帯する工事」に限定する場合など、金融機関によって解釈に幅があります。植栽のみの工事が対象に含まれるかどうかも、事前確認が必要な代表的なポイントです。
住宅ローンとの一体型という選択肢
新築時であれば、住宅ローンに外構・庭工事の費用を組み込める場合があります。低い金利でまとめて借り入れできる点がメリットとされています。詳しくは「新築で日本庭園を作りたい方へ|検討を始めるベストなタイミングと進め方」の記事もあわせてご覧ください。
住宅ローンは一般的にリフォームローンよりも金利水準が低く設定されている傾向があるため、新築のタイミングで庭づくりも同時に計画できる場合は、一体型で借り入れることで総支払額を抑えられる可能性があります。ただし、住宅ローンの審査は工事全体の完成予定図面が必要になるなど、単独のリフォームローンとは手続きが異なる点にも注意が必要です。
一体型で借り入れる場合、住宅本体の完成後に追加で庭工事を発注する形は原則として対象外になることが一般的です。庭づくりも含めて計画するなら、新築の設計段階から庭師や造園会社を交えて検討を進めることが望ましいでしょう。
ローンを検討する際の確認ポイント
金利、返済期間、対象となる工事の範囲は金融機関によって異なります。複数の金融機関を比較検討することをおすすめします。担保の有無によって金利水準が大きく変わることもあるため、無担保型・有担保型それぞれの条件を確認しておくとよいでしょう。
無担保型は手続きが比較的簡単でスピーディーに借り入れできる一方、有担保型に比べて金利が高めに設定される傾向があります。借入希望額や返済期間によって、どちらが適しているかは変わってくるため、複数のシミュレーションをしたうえで比較することをおすすめします。
繰り上げ返済の可否や手数料についても、契約前に確認しておきたいポイントです。将来的にまとまった資金ができた際に、無理なく繰り上げ返済できる商品を選んでおくと、総支払額を抑えられる可能性があります。
ローン以外の資金調達の選択肢
自己資金での対応や、贈与税の非課税枠を活用した親族からの資金援助など、ローン以外の資金調達方法も選択肢の一つです。ライフプラン全体を踏まえた資金計画を立てることが重要です。
贈与税の非課税制度を利用する場合は、適用条件や非課税限度額が制度改正によって変わることがあるため、検討する際は税理士など専門家に最新の制度内容を確認することをおすすめします。制度の詳細は国税庁の公式情報で確認するのが確実です。
積立てておいた自己資金を活用する場合は、生活防衛資金まで庭づくりに充ててしまわないよう注意が必要です。手元に一定の余裕資金を残しておくことも、安心して暮らしていくうえで大切な視点です。
資金計画は早めに検討を
ローンの審査には一定の時間がかかるため、庭づくりのスケジュールと合わせて早めに検討を始めることをおすすめします。審査結果によっては希望する借入額に届かないケースもあるため、資金計画に余裕を持たせておくと安心です。
審査には数週間程度かかることも珍しくなく、着工予定日から逆算して余裕を持ったスケジュールで申し込みを進めることが大切です。審査結果が出るまで具体的な工事内容を確定できないという事情がある場合は、事前にその旨を業者に伝えておくとスムーズです。
繁忙期には庭師や造園会社のスケジュールが埋まりやすいため、資金計画と合わせて着工時期の調整も早めに相談しておくと、希望のタイミングで工事を進めやすくなります。
見積もりと資金計画のすり合わせ
庭づくりの見積もりが確定する前に大まかな予算感を金融機関に伝え、借入可能額の目安を把握しておくことで、その後のプラン検討がスムーズに進みます。詳しくは「日本庭園の費用相場はいくら?坪単価の目安と、見積もりで失敗しないための注意点」の記事もご参照ください。
借入可能額と希望するプランの総額に差がある場合は、優先順位をつけて工事範囲を調整するなど、無理のない資金計画に組み立て直すことも検討しましょう。業者に相談すれば、予算に応じた代替プランを提案してもらえることもあります。
見積もりを取る段階で、支払いタイミングとローンの実行時期がずれないよう確認しておくことも大切です。着手金の支払い時期に融資が間に合わない、といった事態を避けるためにも、業者と金融機関双方とのスケジュール調整を早めに行いましょう。
ZenGardenのサポート
資金計画を踏まえた庭づくりのご相談も承っています。「予算内でどこまで実現できるか知りたい」「ローンの審査に合わせてスケジュールを調整したい」といったご相談にも対応しております。
ローンの手続きそのものは金融機関との直接のやり取りになりますが、見積もりの分割やスケジュール調整など、資金面に配慮したプランのご提案は可能です。まずはお気軽にご相談ください。
専門家への相談も選択肢に
ローンの種類や条件は複雑で、金融機関ごとの比較検討には手間がかかります。ファイナンシャルプランナーなど資金計画の専門家に相談することで、ライフプラン全体を見据えた無理のない借入額を検討しやすくなります。
本記事の内容は一般的な考え方の紹介であり、個別の金融商品や制度の詳細、税務上の判断については、必ず金融機関や税理士など専門家に直接確認することをおすすめします。
複数の金融機関のシミュレーションを比較する際は、金利だけでなく、保証料や事務手数料といった諸費用も含めた総支払額で比較することが重要です。表面的な金利の低さだけで判断すると、想定と異なる結果になることがあります。
まとめ
庭のリフォームも、多くの場合リフォームローンや住宅ローンとの一体型で資金調達が可能です。金融機関ごとに条件が異なるため、事前の確認と複数社の比較検討、そして早めの資金計画をおすすめします。
資金面の不安から庭づくりを先延ばしにしてしまう方も少なくありませんが、選択肢を知っておくことで、無理のない範囲での実現方法が見えてくることがあります。まずは情報収集から始めてみてはいかがでしょうか。
コメント